Kişisel Güvence Sigortası Nedir?
Günlük hayatta karşılaşılabilecek kazalar, hırsızlık, kapkaç, kişisel eşya kaybı ya da üçüncü kişilere verilebilecek zararlar çoğu zaman beklenmedik masraflara yol açabilir. Bu tür risklere karşı hazırlıklı olmak isteyen kişiler için kişisel güvence sigortası önemli bir alternatif sunar. Peki, kişisel güvence sigortası nedir ve hangi durumlarda devreye girer?
Kişisel güvence sigortası; kişinin kendisini, bazı durumlarda birlikte yaşadığı aile bireylerini ve günlük yaşamda karşılaşabileceği belirli riskleri teminat altına alan bir kişisel sigorta türüdür. Poliçenin kapsamına göre kaza sonucu tedavi masrafları, sürekli sakatlık, vefat, kişisel eşya kaybı, kredi kartı zararları veya üçüncü kişilere verilen zararlar güvence altına alınabilir.
Bu sigorta türü, yalnızca büyük kazalar için değil, günlük yaşamda maddi kayıp yaratabilecek daha küçük ama can sıkıcı olaylar için de değerlendirilebilir. Bu nedenle poliçe satın almadan önce teminat kapsamını, limitleri ve istisnaları dikkatle incelemek gerekir.
Kişisel Güvence Sigortası Neleri Kapsar?
Kişisel güvence sigortasının kapsamı, seçilen poliçeye ve sigorta şirketinin sunduğu pakete göre değişebilir. Ancak genel olarak aşağıdaki teminat başlıkları öne çıkar:
Kaza Sonucu Tedavi Masrafları
Günlük hayatta yaşanabilecek düşme, çarpma, kırık, yaralanma gibi kazalar sonrasında ortaya çıkan tedavi giderleri poliçede belirtilen limitler dahilinde karşılanabilir. Bu teminat, özellikle ani gelişen durumlarda kişinin ek maliyetlerle karşılaşmasını azaltmaya yardımcı olur.
Sürekli Sakatlık ve Vefat Teminatı
Kaza sonucunda kalıcı sakatlık oluşması ya da vefat durumunda, poliçede belirtilen teminat tutarı üzerinden ödeme yapılabilir. Vefat halinde ödeme genellikle poliçede belirtilen lehtara veya yasal hak sahiplerine yapılır. Bu teminat, sigortalının kendisi kadar ailesinin finansal güvenliği açısından da önemlidir.
Kişisel Eşya ve Kredi Kartı Güvencesi
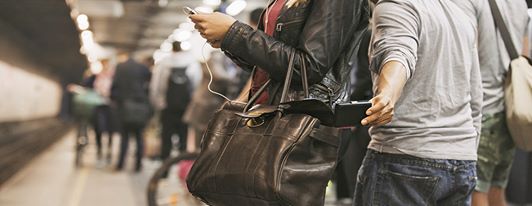
Bazı kişisel güvence sigortası ürünleri; çanta, cep telefonu, kimlik, ehliyet, pasaport, seyahat bileti veya nakit para gibi kişisel eşyaların gasp, kapkaç ya da hırsızlık sonucu zarar görmesini kapsayabilir. Ayrıca çalınan kredi kartı ile yapılan harcamalar da poliçe limitleri dahilinde güvence altına alınabilir.
Kişisel Sorumluluk Teminatı
Kişisel sorumluluk teminatı, sigortalının günlük hayatında üçüncü kişilere veya onların mallarına istemeden zarar vermesi halinde devreye girebilir. Örneğin alışveriş sırasında birine zarar vermek, evden düşen bir eşyanın başka bir kişinin aracına hasar vermesi ya da benzer kazalar bu kapsamda değerlendirilebilir.
Kişisel Güvence Sigortası Kimler İçin Uygundur?
Bu sigorta, günlük yaşamda beklenmedik risklere karşı daha hazırlıklı olmak isteyen kişiler için uygundur. Özellikle yoğun şehir hayatında toplu taşıma kullananlar, sık seyahat edenler, çocuklu aileler, kişisel eşyalarını dışarıda sık taşıyanlar veya olası kazalara karşı ek güvence isteyenler bu poliçeyi değerlendirebilir.
Kişisel sigorta seçenekleri, kişinin yaşam tarzına ve ihtiyaçlarına göre farklılaşır. Bu yüzden herkes için tek bir “en iyi poliçe” yoktur. En doğru seçim; kişinin riskleri, bütçesi, beklentileri ve mevcut sigorta kapsamı birlikte değerlendirilerek yapılır.
Kişisel Sigorta Ne Kadar?
“Kişisel sigorta ne kadar?” sorusunun tek bir cevabı yoktur. Çünkü prim tutarı; seçilen teminatlara, poliçe limitlerine, ek hizmetlere, yaş aralığına, aile bireylerinin kapsama dahil edilip edilmemesine ve sigorta şirketinin sunduğu pakete göre değişir.
Daha düşük limitli ve temel kapsamlı poliçeler daha uygun primlerle sunulabilirken, geniş kapsamlı teminatlar ve asistans hizmetleri primin artmasına neden olabilir. Bu noktada yalnızca fiyata bakmak yerine, poliçenin hangi riskleri ne kadar limite kadar karşıladığını incelemek daha doğru olur.
En uygun poliçe, her zaman en ucuz poliçe değildir. Önemli olan, ihtiyaç duyduğunuz anda gerçekten işinize yarayacak kapsamı seçebilmektir.
Poliçe Seçerken Nelere Dikkat Edilmeli?
Kişisel güvence sigortası yaptırmadan önce poliçede yer alan teminatları, teminat limitlerini, istisnaları ve hasar durumunda istenecek belgeleri kontrol etmek gerekir. Özellikle kişisel eşya, kredi kartı ve sorumluluk teminatlarında hangi olayların kapsam dahilinde olduğu net şekilde öğrenilmelidir.
Ayrıca poliçede bekleme süresi, yaş sınırı, aile bireylerinin kapsama dahil olup olmadığı ve asistans hizmetlerinin detayları da değerlendirilmelidir. Böylece yalnızca fiyat odaklı değil, gerçekten ihtiyaca uygun bir seçim yapılabilir.
Kişisel Güvence Sigortası Nasıl Alınır?
Kişisel güvence sigortası almak için önce ihtiyaçlarınızı belirlemeniz gerekir. Günlük yaşamda en çok hangi risklerle karşılaşabileceğinizi düşünerek teminatları karşılaştırabilirsiniz. Ardından farklı sigorta şirketlerinin sunduğu poliçeleri kapsam ve fiyat açısından incelemek doğru bir adım olur.
Bu süreçte sgrt.com.tr ile iletişime geçerek kişisel sigorta seçenekleri hakkında detaylı bilgi alabilir, ihtiyaçlarınıza en uygun poliçeyi bulmak için destek alabilirsiniz. Böylece farklı seçenekleri tek tek araştırmak yerine, sizin için en uygun kapsamı daha kolay değerlendirebilirsiniz.
Kişisel Güvence Sigortası Gerekli mi?
Kişisel güvence sigortası; günlük hayatta karşılaşılabilecek kazalara, kişisel eşya kayıplarına ve üçüncü kişilere verilebilecek zararlara karşı ek bir finansal koruma sağlar. Özellikle beklenmedik masraflara karşı hazırlıklı olmak isteyen kişiler için değerlendirilebilecek pratik bir sigorta türüdür.
Poliçe seçerken yalnızca prim tutarına değil, kapsamın gerçekten ihtiyacınıza uygun olup olmadığına bakmanız gerekir. Kişisel güvence sigortası nedir, hangi teminatları içerir ve size uygun seçenekler nelerdir öğrenmek için sgrt.com.tr üzerinden iletişime geçebilir, en uygun poliçeyi bulma sürecinde destek alabilirsiniz.