Konut Sigortası Nedir ve Neleri Kapsar? Yaptırmak Zorunlu mu?
Evimiz, hayatımızın en önemli alanlarından biri. Hem içinde yaşadığımız hem de maddi değer taşıyan bir varlık olduğu için onu korumak büyük bir sorumluluk. İşte tam da bu noktada konut sigortası devreye giriyor. Peki, konut sigortası nedir, tam olarak neyi kapsar ve gerçekten yaptırmak zorunda mıyız? Birçok kişi konut poliçesi nedir ya da ev sigortası nedir sorularına tam anlamıyla hakim değil. Olası risklere karşı korunmak isteyenler için konut sigortasının sunduğu teminatları ve kapsamını anlamak önemli.
Bu yazıda, konut sigortasının ne olduğunu, hangi durumlarda koruma sağladığını, neleri kapsamadığını ve zorunluluk durumunu detaylı bir şekilde ele alacağız. Ayrıca, konut sigortası ile bina sigortası ve ev kaskosu arasındaki farklara da değineceğiz.
Konut Sigortası Nedir? Neyi Korur?
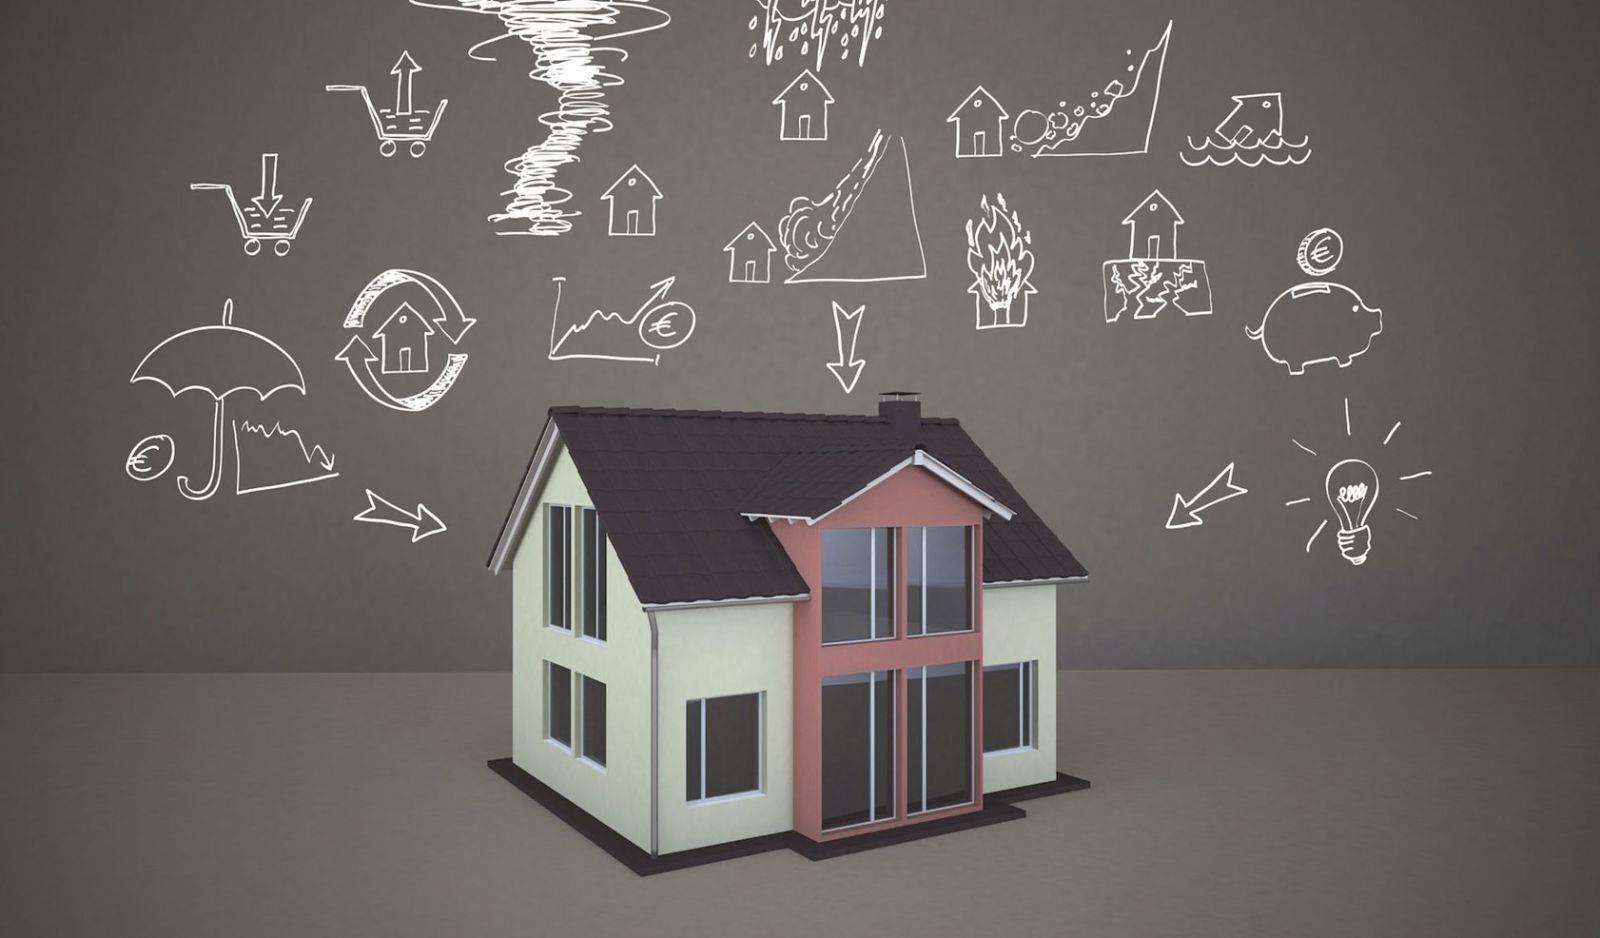
Konut sigortası, evinizi ve içindeki eşyaları yangın, hırsızlık, su baskını, doğal afetler gibi çeşitli risklere karşı güvence altına alan bir sigorta türüdür. Konut poliçesi nedir? diye soracak olursanız, bu sigorta kapsamındaki teminatların, sigortalının haklarının ve sigorta süresinin belirtildiği resmi belgedir.
Ev sigortası nedir? sorusuna yanıt olarak, konut sigortasının temel olarak evinizi ve eşyalarınızı olası risklere karşı koruyan bir güvence olduğunu söyleyebiliriz. Ancak, her poliçe farklı teminatlar içerebilir. Bu yüzden, konut sigortası yaptırmadan önce poliçenizin kapsamını detaylıca incelemeniz gerekir.
Konut Sigortası Teminatları Nelerdir?
Konut sigortasının kapsamı, seçilen poliçeye göre değişir. Ancak genel olarak aşağıdaki teminatları içerir:
Ana Teminatlar
- Yangın, yıldırım ve patlama: Evde meydana gelebilecek yangın, yıldırım düşmesi veya patlama gibi olaylara karşı güvence sağlar.
- Deprem ve doğal afetler: DASK’ın zorunlu sigortası dışında, deprem sigortası teminatı da eklenerek kapsam genişletilebilir. Sel, fırtına ve toprak kayması gibi doğal afetler de sigorta kapsamına dahil edilebilir.
- Hırsızlık: Evde bulunan eşyaların çalınması durumunda maddi zarar karşılanır.
- Su baskını ve tesisat hasarları: Boru patlaması, su sızıntısı gibi nedenlerden dolayı meydana gelen hasarlar sigorta kapsamında olabilir.
- Cam kırılması ve diğer ek teminatlar: Cam kırılması, elektronik eşyaların zarar görmesi ve benzeri ek teminatlar, poliçeye göre değişiklik gösterebilir.
- Duman ve is: Bacadan, sobadan ya da yangından çıkan duman ve isin konutunuza verebileceği zararları teminat altına alır.
- Fırtına ve dolu: Şiddetli rüzgâr, fırtına veya dolu nedeniyle binada ya da eşyalarda meydana gelen hasarlar karşılanır.
Ek Teminatlar (İsteğe Bağlı)
Sigorta şirketine ve poliçeye göre eklenebilen, daha geniş koruma sağlayan teminatlardır:
- Elektrik hasarları: Voltaj dalgalanması, kısa devre gibi elektrik kaynaklı arızalar sonucu oluşan zararlar.
- Kira kaybı teminatı: Hasar nedeniyle evin kullanılamaz hale gelmesi durumunda kira geliri kaybını karşılar.
- Eşya teminatı: Evdeki mobilya, beyaz eşya, elektronik cihazlar gibi taşınabilir eşyaların hasar ya da çalınma durumunda korunması.
- Misafir eşyası teminatı: Konutta bulunan misafirlere ait eşyaların zarar görmesi halinde devreye girer.
- Üçüncü şahıslara karşı mali sorumluluk: Evinizde bir kazadan dolayı komşulara ya da üçüncü kişilere verilen zararları karşılar (örneğin su sızması, yangın yayılması).
- Ferdi kaza teminatı: Evde meydana gelen bir kaza sonucu sigortalının ya da aile bireylerinin kalıcı sakatlık veya vefat durumunda devreye girer.
- Asistans hizmetleri: Çilingir, camcı, tesisatçı, elektrikçi gibi acil hizmetler için ücretsiz ya da indirimli destek sağlar.
Her sigorta poliçesi farklı kapsamlar sunduğundan, konut sigortasının karşılamadığı durumlar mutlaka incelenmelidir. Örneğin, sigorta genel şartlarına göre bazı doğal afetler, savaş veya iç karışıklık gibi özel durumlar teminat dışında kalabilir.
Konut Sigortası Zorunlu mu?
Konut sigortası zorunlu mu? sorusu en sık merak edilen konular arasında. Türkiye’de zorunlu sigorta türü olan DASK (Zorunlu Deprem Sigortası), deprem ve depremin neden olduğu zararları belirli limitler dahilinde karşılar. Ancak konut sigortası, tamamen isteğe bağlıdır.
DASK, yalnızca binaya gelen zararları karşılar ve evdeki eşyaları kapsamaz. Konut sigortası ise hem binayı hem de içindeki eşyaları kapsayan ek teminatlarla genişletilebilir. Bu nedenle, zorunlu olmasa da konut sigortası yaptırmak büyük bir avantaj sağlar.
DASK ile Konut Sigortası Arasındaki Fark Nedir?
Konut sigortası ve DASK arasında oldukça önemli farklar bulunmaktadır. DASK deprem sırasında meydana gelebilecek yangın, tsunami ya da toprak kayması gibi durumlarda oluşabilecek hasarları, poliçenizde belirlenen limitler dahilinde karşılar. Zorunlu deprem sigortası olarak tanımlayabileceğiniz DASK, doğrudan deprem kaynaklı hasarların karşılanmasını sağlar.
DASK’ın teminat kapsamında binanın temeli, duvarları, tavan, taban, merdivenler, çatı, baca, asansör gibi bina unsurları yer alır. Deprem sonrasında meydana gelebilecek durumlar DASK kapsamında değerlendirilmez. Enkazın kaldırılması çalışmaları, kira kaybının karşılanması, ikamet değişikliği ve alternatif konaklama masrafları DASK kapsamına dahil değildir. Deprem sonrası oluşabilecek su baskını gibi hasarlar da DASK tarafından karşılanmaz. Bu durumda konut sigortası tamamlayıcı olarak devreye girer ve DASK kapsamı dışında oluşabilecek olumsuz durumların giderilmesinde etkili olur. Konut sigortası; mobilya, beyaz eşya ya da elektroniklerinizin hasar görmesi durumunda zararınızın karşılanmasını sağlar.
DASK poliçesinde prim, devlet tarafından belirlenen sabit tarifelere göre hesaplanır; sigorta şirketleri arasında fiyat farkı olmaz. Konut sigortasında ise kapsam çok daha geniş olduğu için prim hesaplaması daha esnektir ve sigorta şirketleri farklı fiyat politikaları uygulayabilir.
| Özellik | DASK | Konut Sigortası |
|---|---|---|
| Zorunluluk | Zorunlu | İsteğe bağlı |
| Teminat | Binanın ana yapısı | Bina + eşya + ek hizmetler |
| Prim belirleme | Deprem riski, m², bina yaşı | Kapsam, konut değeri, ek teminatlar |
| Kapsam | Deprem ve ilişkili zararlar | Geniş kapsamlı (yangın, hırsızlık, eşya, doğal afet vb.) |
| Prim hesaplama | Devlet tarifesi, sabit | Sigorta şirketine göre değişken |
| Bina değeri | Yeniden inşa maliyeti | Piyasa değeri veya yeniden inşa maliyeti |
| Eşya teminatı | Yok | Var (isteğe bağlı) |
| Ek teminatlar | Yok | Su baskını, kira kaybı, hırsızlık vb. |
Konut Sigortası Yaptırırken Dikkat Edilmesi Gerekenler
Konut sigortası yaptırırken ilk dikkat edilmesi gereken şey, poliçenin hangi teminatları kapsadığı ve neleri hariç tuttuğudur. Çünkü her sigorta şirketinin sunduğu paketler farklı olabilir. Öncelikle evinizin bulunduğu konuma, yapısına ve içindeki eşyalara uygun bir poliçe seçmek önemlidir.
- Teminat kapsamını iyi inceleyin: Poliçenin hangi riskleri kapsadığını ve ek teminatların neler olduğunu kontrol edin. Bazı sigortalar, sel ve su baskını gibi olayları temel teminat olarak sunmaz ve ek poliçe gerektirebilir.
- Sigorta şirketinin güvenilirliğine dikkat edin: Hasar durumunda nasıl bir destek sunduğunu araştırın. Kullanıcı yorumları ve şirketin geçmiş müşteri memnuniyeti burada önemli olabilir.
- Sigorta bedelini doğru belirleyin: Ev ve eşya değerinin eksik veya fazla sigortalanması, zararınızı tam olarak karşılamayabilir. Bu yüzden sigorta bedelinin piyasa koşullarına uygun olması gerekir.
- Hasar durumunda nasıl başvuru yapıldığını öğrenin: Sigorta şirketlerinin hasar süreci ve gerekli belgeler hakkında bilgi sahibi olun.
Yanlış poliçe seçimi, ileride büyük maddi kayıplara yol açabilir. Bu yüzden konut sigortası yaptırmadan önce iyi bir araştırma yapmak ve ihtiyaca en uygun paketi seçmek en doğrusu olacaktır.
Konut Sigortası Fiyatları Nasıl Belirlenir?
Konut sigortasının fiyatı, birçok farklı faktöre bağlı olarak belirlenir. Tek bir standart fiyat yoktur çünkü her evin riski ve sigorta ihtiyacı farklıdır. Sigorta primlerini belirleyen en önemli unsurlar şunlardır:
- Evin konumu: Deprem riski yüksek bölgelerdeki sigortalar, düşük riskli bölgelere kıyasla daha maliyetli olabilir.
- Evin yaşı ve yapısı: Yeni binalar, eski binalara göre daha düşük primlerle sigortalanabilir çünkü dayanıklılığı daha yüksek kabul edilir.
- Sigorta kapsamı: Temel bir poliçe mi yoksa ek teminatlarla genişletilmiş bir poliçe mi tercih edildiği fiyatı doğrudan etkiler.
- Eşya değeri: Sigorta, yalnızca binayı değil, içindeki eşyaları da kapsıyorsa poliçe bedeli artabilir.
- Yangın, su baskını, hırsızlık gibi ek riskler: Standart bir poliçe genellikle temel riskleri kapsarken, ekstra koruma talep edildiğinde prim tutarı yükselir.
Fiyat konusunda kesin bir rakam vermek mümkün değildir çünkü her sigorta şirketinin fiyat politikası farklıdır. Ancak sgrt.com.tr üzerinden kolayca fiyat teklifi alarak eviniz için en uygun sigorta seçeneğini karşılaştırabilirsiniz.
Konut sigortası, sadece bir masraf olarak görülmemeli, aksine evinizi ve eşyalarınızı olası risklere karşı güvence altına alan bir yatırım olarak değerlendirilmelidir. Yangın, deprem, hırsızlık gibi beklenmedik olaylar karşısında büyük maddi kayıplar yaşanmaması için doğru bir poliçe seçmek önemlidir.
Bina sigortası ile konut sigortası arasındaki farkları bilmek, ihtiyacınıza uygun sigortayı belirlemenize yardımcı olabilir. Sigorta yaptırırken teminat kapsamını iyi incelemek, fiyatlandırma kriterlerini bilmek ve güvenilir bir sigorta şirketiyle çalışmak büyük önem taşır.
Sıkça Sorulan Sorular
Konut sigortası zorunlu mu?
Hayır, konut sigortası tamamen isteğe bağlıdır. Türkiye’de zorunlu olan sigorta türü DASK’tır. DASK yalnızca binaya gelen zararları karşılar; evdeki eşyaları kapsamaz.
Kiracı da konut sigortası yaptırabilir mi?
Konut sigortası bina ve eşyayı birlikte ya da ayrı ayrı kapsayacak şekilde düzenlenebilir. Eşya teminatı isteğe bağlı olduğundan, evdeki mobilya, beyaz eşya ve elektronik cihazlar için poliçe oluşturulabilir.
DASK varsa ayrıca konut sigortası gerekir mi?
DASK yalnızca deprem ve depremin neden olduğu hasarları, binanın ana yapısı için poliçe limitleri dahilinde karşılar. Enkaz kaldırma, kira kaybı, alternatif konaklama ve eşya hasarları DASK kapsamında değildir. Konut sigortası bu noktada tamamlayıcı olarak devreye girer.
Su sızıntısı ve boru patlaması teminat kapsamında mı?
Boru patlaması ve su sızıntısı gibi nedenlerden kaynaklanan tesisat hasarları genellikle kapsam içindedir. Ancak her poliçenin teminatları farklı olabileceği için satın almadan önce kapsam detaylarını incelemek gerekir.
Konut sigortası poliçesi ne kadar sürede hazırlanır?
Online sistem üzerinden ev ve teminat bilgilerinizi girdikten sonra saniyeler içinde farklı sigorta şirketlerinin tekliflerini karşılaştırabilir, seçtiğiniz poliçeyi hemen oluşturabilirsiniz.
Eviniz için hemen teklif alın
sgrt.com.tr üzerinden birkaç adımda konut sigortası fiyat teklifinizi öğrenin, teminatları karşılaştırın.
Hemen Teklif Al