Taşıma (Yük/Nakliye) Sigortası Nedir?
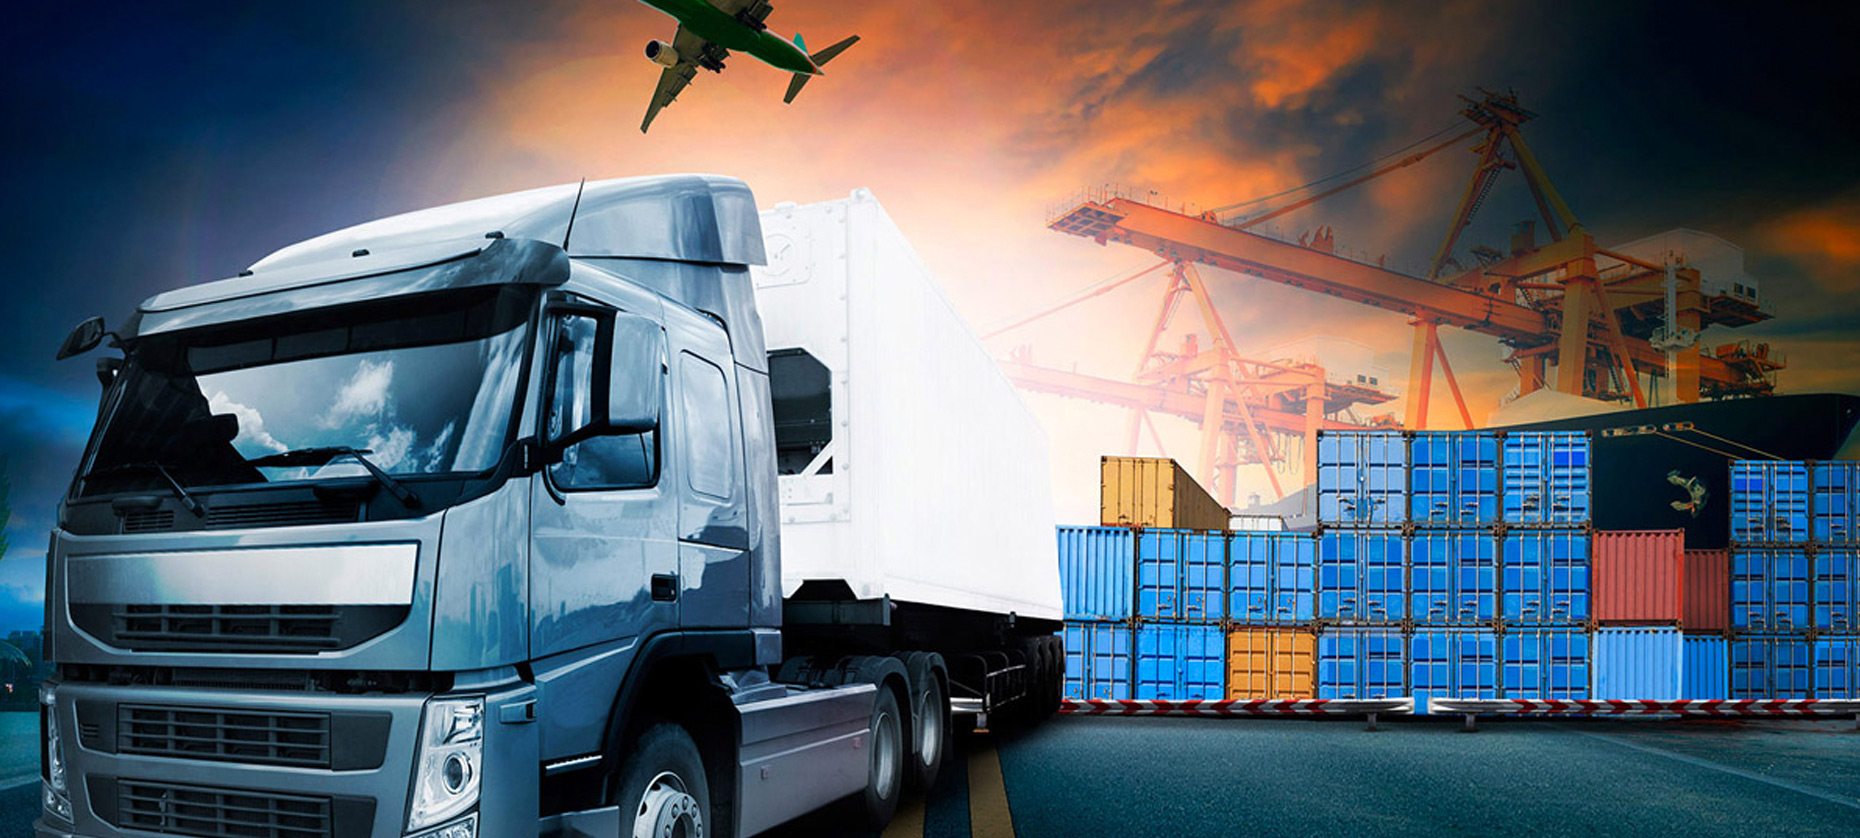
Ticari faaliyetlerde ürünlerin bir noktadan başka bir noktaya güvenle ulaştırılması büyük önem taşır. Ancak taşıma sürecinde trafik kazaları, devrilme, yangın, hırsızlık veya yükleme hataları gibi pek çok risk ortaya çıkabilir. İşte bu noktada taşıma sigortası, sevkiyat sırasında oluşabilecek maddi zararları poliçe şartları kapsamında güvence altına alır.
Özellikle ihracat ve ithalat yapan firmalar, e-ticaret işletmeleri ve lojistik operasyon yürüten şirketler için bu güvence, olası büyük mali kayıpların önüne geçer. Peki nakliyat sigortası nedir ve tam olarak hangi durumlarda devreye girer? Detaylara birlikte bakalım.
Taşıma Sigortası Neyi Güvence Altına Alır?
Taşıma sürecinde emtianın uğrayabileceği fiziksel zararlar poliçe kapsamına göre teminat altına alınır. Bu zararlar; çarpma, devrilme, yangın, doğal afet veya hırsızlık gibi olaylar sonucu ortaya çıkabilir.
Yük sigortası, mal sahibinin menfaatini korumaya odaklanır. Taşıma sırasında malın zarar görmesi durumunda, poliçede belirtilen limitler doğrultusunda tazminat ödenir. Bu sayede işletmeler nakit akışlarını koruyabilir ve operasyonlarını sürdürülebilir şekilde devam ettirebilir.
Yük Sigortası ile Nakliyat Sigortaları Aynı mı?
Günlük dilde bu iki kavram sıklıkla birbirinin yerine kullanılır. Ancak uygulamada bazı farklılıklar olabilir. Nakliyat sigortaları; taşımaya konu malın türüne, taşıma şekline ve tarafların sorumluluğuna göre çeşitlenebilir.
Örneğin; karayolu taşımalarında farklı riskler ön plandayken, denizyolu sevkiyatlarında nem, fırtına veya konteyner hasarları gibi farklı riskler gündeme gelir. Bu nedenle poliçe düzenlenirken taşıma şeklinin doğru belirtilmesi büyük önem taşır.
Nakliye Sigortaları Hangi Durumda Hasarı Karşılar?
En çok merak edilen konulardan biri, teminatın hangi durumlarda devreye girdiğidir. Genel olarak poliçe kapsamında yer alıyorsa aşağıdaki riskler karşılanabilir:
- Trafik kazası sonucu oluşan hasarlar
- Yangın ve patlama
- Devrilme veya çarpma
- Taşıma sırasında meydana gelen fiziksel zararlar
- Poliçeye eklenmişse hırsızlık
Ancak her poliçenin kapsamı farklıdır. Yetersiz ambalajlama, doğal fire ya da gecikmeye bağlı dolaylı zararlar genellikle teminat dışında kalabilir. Bu nedenle poliçe şartlarını dikkatle incelemek gerekir.
Teminat Türleri: Dar ve Geniş Kapsam
Taşıma poliçeleri genellikle dar veya geniş teminat seçenekleriyle sunulur.
- Dar teminat, belirli ve sınırlı riskleri kapsar.
- Geniş teminat, daha fazla riski içerebilir ve ek güvence sağlar.
Ayrıca hırsızlık, grev, terör, yükleme-boşaltma gibi ek klozlar poliçeye ilave edilebilir. İş modeline ve taşınan ürünün niteliğine göre doğru kapsam seçimi yapılmalıdır.
Nakliyat Sigortası Fiyatları Neye Göre Belirlenir?
Nakliyat sigortası fiyatları sabit değildir. Prim hesaplamasında birçok faktör dikkate alınır:
- Taşınan malın cinsi ve değeri
- Taşıma şekli (kara, hava, deniz, demiryolu)
- Taşıma rotası (yurt içi / yurt dışı)
- Ambalaj kalitesi
- Seferlik ya da yıllık poliçe tercihi
- Muafiyet oranı
Bu nedenle her işletme için en uygun teklif farklı olabilir. Amaç en ucuz poliçeyi bulmak değil, riskleri doğru karşılayan en uygun seçeneği belirlemektir.
Nakliyat Sigortasında Enstitü Klozları (Institute Cargo Clauses)
Uluslararası taşımacılıkta nakliyat sigortalarının kapsamı genellikle Institute Cargo Clauses (ICC) olarak bilinen uluslararası standart klozlara göre belirlenir.
Başlıca üç teminat türü bulunmaktadır:
- ICC A (All Risks – Geniş Teminat): Taşıma sırasında oluşabilecek birçok riski kapsayan en geniş teminat türüdür.
- ICC B (Orta Kapsam): Yangın, devrilme, çarpma ve doğal afet gibi belirli riskleri kapsar.
- ICC C (Dar Teminat): Sadece büyük kazalara bağlı hasarları kapsayan daha sınırlı bir teminat sunar.
Uluslararası ticarette doğru kloz seçimi, risklerin doğru şekilde teminat altına alınması açısından büyük önem taşır.
Nakliyat Sigortasında Poliçe Türleri
Taşıma sigortaları sevkiyat sıklığına göre farklı poliçe türleri ile düzenlenebilir.
- Seferlik Poliçe: Tek bir sevkiyat için düzenlenen poliçedir.
- Flotan (Yıllık) Poliçe: Belirli bir süre boyunca yapılan tüm sevkiyatları kapsar. Düzenli gönderim yapan firmalar için pratik ve maliyet avantajlıdır.
- Abonman Poliçe: Yıl içerisinde yapılacak tüm sevkiyatların otomatik olarak teminat altına alındığı poliçe türüdür.
Düzenli sevkiyat yapan işletmeler için flotan veya abonman poliçeleri daha avantajlı olabilir.
Teminat Başlangıcı: Depodan Depoya Kapsam
Nakliyat sigortalarında teminat çoğu zaman depodan depoya (warehouse to warehouse) prensibine göre uygulanır.
Bu kapsamda sigorta; Malın gönderici deposundan çıkışı, taşıma süreci, varış noktasındaki depoya teslim aşamalarını kapsayabilir.
Ancak teminat kapsamı poliçe şartlarına bağlı olarak değişebileceği için detayların dikkatle incelenmesi gerekir.
Nakliyat Sigortası Fiyatları Neye Göre Belirlenir?
Nakliyat sigortası primleri sabit değildir ve birçok faktöre göre değişiklik gösterir.
Prim hesaplamasında şu unsurlar dikkate alınır:
- Taşınan malın cinsi ve değeri
- Taşıma şekli (kara, deniz, hava, demiryolu)
- Taşıma rotası (yurt içi / yurt dışı)
- Ambalaj kalitesi
- Seferlik veya yıllık poliçe tercihi
- Muafiyet oranı
Bu nedenle her işletme için en uygun poliçe farklı olabilir.
Taşıyıcı Sorumluluk Sigortası ile Farkı
Nakliyat sigortası çoğu zaman taşıyıcı sorumluluk sigortası ile karıştırılabilir.
Ancak bu iki sigorta farklı tarafları korur.
Nakliyat (emtia) sigortası: Taşınan malın sahibinin zararını karşılar.
Taşıyıcı sorumluluk sigortası: Nakliyeci firmanın taşımadan doğan hukuki sorumluluğunu teminat altına alır.
Bu nedenle bazı durumlarda hem mal sahibi hem de taşıyıcı firma kendi sigortalarını yaptırarak risklerini ayrı ayrı güvence altına alabilir.
Nakliyat Sigortası Hesaplama Nasıl Yapılır?
Nakliyat sigortası hesaplama sürecinde öncelikle taşınacak malın toplam bedeli belirlenir. Ardından taşıma şekli, güzergâh ve tercih edilen teminat seviyesi değerlendirilir.
Örneğin; İstanbul’dan Ankara’ya karayolu ile gönderilecek yüksek bedelli elektronik ürünler için geniş kapsamlı bir teminat tercih edilebilir. Aynı ürün denizyolu ile yurt dışına gönderiliyorsa farklı riskler göz önünde bulundurulur.
Doğru hesaplama için profesyonel destek almak önemlidir. Farklı sigorta şirketlerinden teklifleri karşılaştırarak ihtiyaca en uygun poliçeyi seçmek maliyet avantajı sağlayabilir.
Kimler Taşıma Sigortası Yaptırmalı?
- İhracat ve ithalat yapan firmalar
- E-ticaret işletmeleri
- Lojistik ve nakliye organizatörleri
- Yüksek bedelli ürün sevkiyatı yapan şirketler
- Hassas ürün (gıda, cam, elektronik) taşıyan işletmeler
Özellikle düzenli sevkiyat yapan firmalar için bu güvence, olası zararların şirket bütçesine ağır yük getirmesini engeller.
Hasar Anında Ne Yapılmalı?
Olası bir hasar durumunda şu adımlar izlenmelidir:
- Ek zararı önlemek için gerekli tedbirleri almak
- Tutanak düzenlemek
- Fotoğraf ve belgeleri toplamak
- Sigorta şirketine zamanında ihbarda bulunmak
Poliçe şartlarına uygun hareket etmek, tazminat sürecinin sorunsuz ilerlemesini sağlar.
En Uygun Poliçeyi Nasıl Seçersiniz?
Taşıma sürecindeki riskleri doğru analiz etmek ve kapsamı buna göre belirlemek büyük önem taşır. Teminat detaylarını, muafiyet oranlarını ve istisnaları dikkatle incelemek gerekir.
İhtiyacınıza en uygun taşıma sigortası seçeneklerini görmek ve farklı şirket tekliflerini karşılaştırmak için sgrt.com.tr üzerinden iletişime geçebilir, uzman desteğiyle en avantajlı poliçeyi kolayca bulabilirsiniz. Böylece hem bütçenizi korur hem de sevkiyat süreçlerinizi güvenle yönetebilirsiniz.